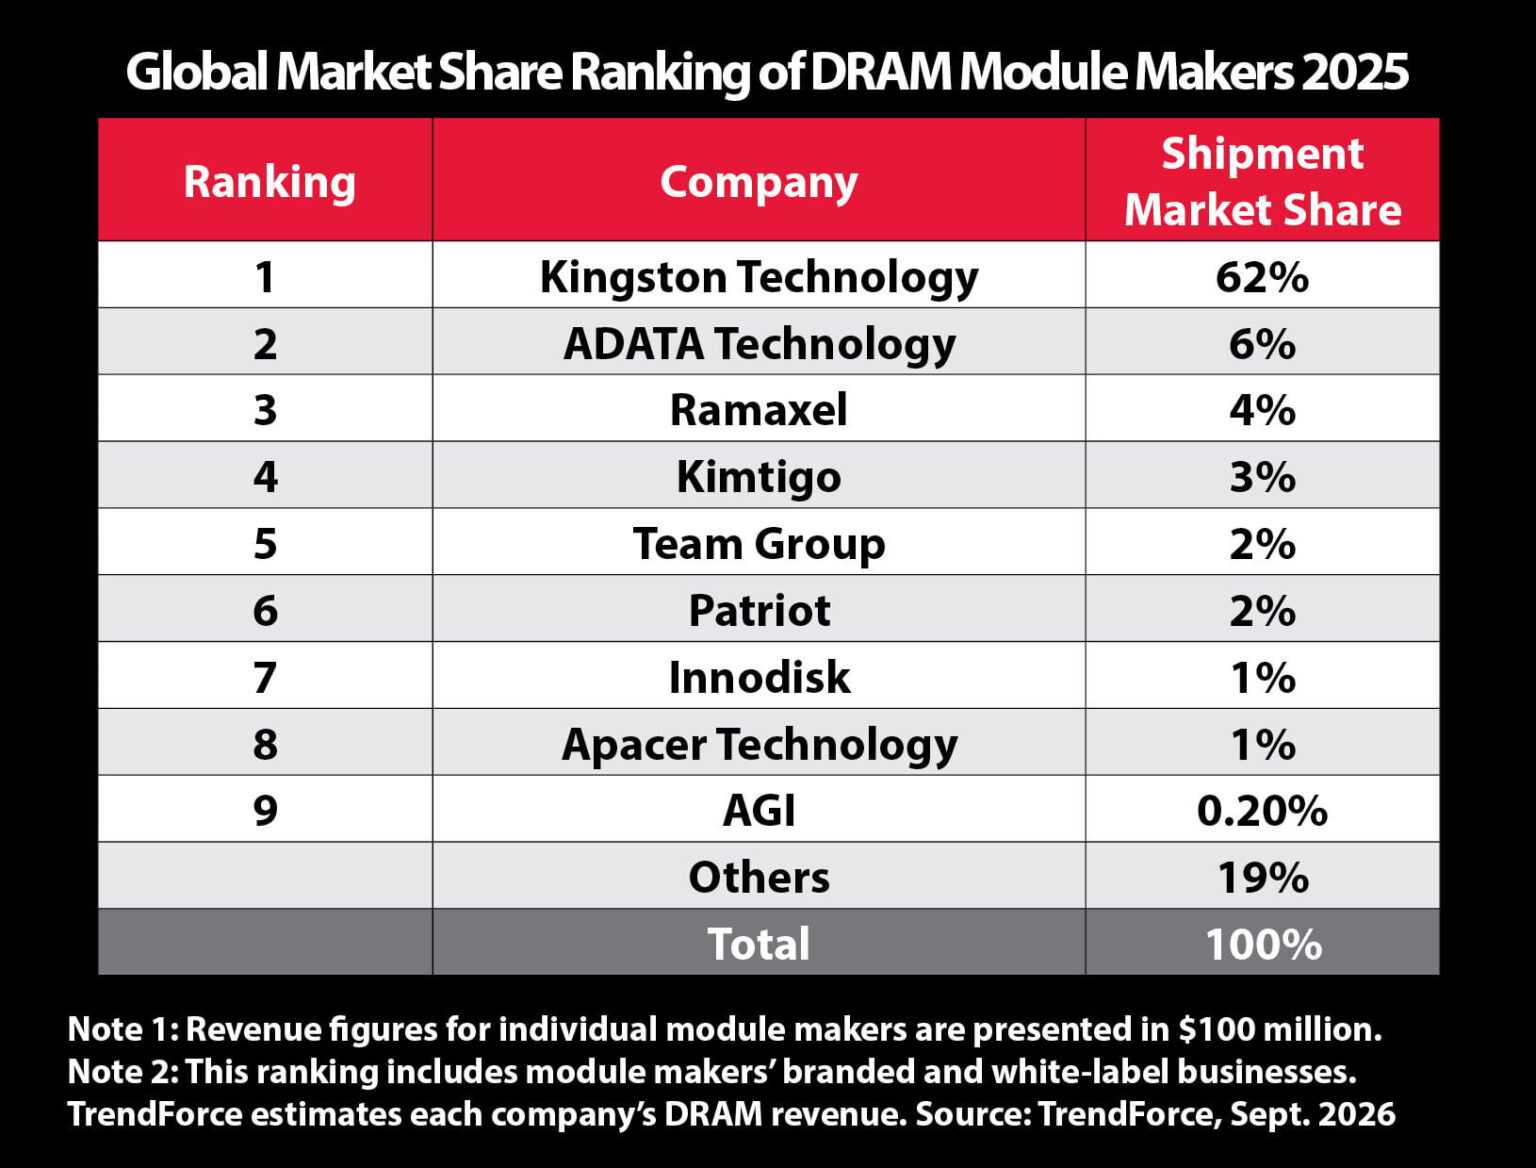
Kingston Technology a clôturé une nouvelle année en tant que principal fabricant indépendant de modules de mémoire DRAM dans le monde, avec une part de marché estimée à 62 % en 2025, selon le classement de la société de conseil TrendForce. La société américaine a annoncé cela le 28/09/2026, quelques jours seulement après la publication de TrendForce de son rapport annuel sur un marché ayant généré environ 21,2 milliards de dollars, soit une augmentation de 59 % par rapport à l’année précédente.
Les points essentiels du marché des modules DRAM en 2025 en 20 secondes
- Kingston conserve la première place avec une part de 62 %, d’après TrendForce.
- Le marché a généré 21,2 milliards de dollars, en hausse de 59 % par rapport à 2024.
- Kingston a enregistré une croissance de 48 %, inférieure à celle du marché, et sa part est passée de 66 % à 62 %.
- ADATA, Ramaxel et Innodisk ont connu une croissance beaucoup plus rapide.
Le classement concerne les fabricants de modules, c’est-à-dire les entreprises qui achètent des puces mémoire à Samsung, SK hynix, Micron, et d’autres producteurs, pour les assembler en modules destinés aux ordinateurs, serveurs et équipements industriels. Dans cette catégorie, Kingston domine depuis des années avec une avance considérable : ses 62 % représentent près des deux tiers du marché, et les cinq premiers fabricants représentent ensemble 77 % des revenus.
Le fait marquant pour Kingston est qu’elle conserve la première place. Cependant, le chiffre qui n’apparaît pas dans son communiqué est que sa part de marché a diminué. Lors de son rapport de l’année précédente, la société attribuait à TrendForce une part de 66 % en 2024, sur un marché de 13,3 milliards de dollars. Aujourd’hui, sa croissance de 48 % est de 11 points inférieure à celle du marché, ce qui se traduit par une baisse de sa part de 4 points.
Une croissance plus rapide de la concurrence
L’écart avec le reste du marché demeure considérable. Selon le tableau publié par TrendForce et relayé par Kingston, la société taïwanaise ADATA occupe la deuxième position avec 6 %, suivie par Ramaxel (4 %), Kimtigo (3 %) et Team Group (2 %). La liste est complétée par Patriot (2 %), Innodisk (1 %), Apacer (1 %) et AGI (0,2 %). Le reste des fabricants détient 19 % du marché.
Mais le rythme de croissance raconte une autre histoire. TrendForce indique que Ramaxel a connu une augmentation de ses revenus de 153 %, Innodisk de 132 %, Apacer de 96 %, Patriot de 89 % et ADATA de 82 %. Seuls Kimtigo (20 %) et AGI (26 %) ont connu une croissance moindre que Kingston parmi les neuf premiers.
Certains analystes attribuent cette croissance plus à la prise de parts par une gestion habile des stocks qu’à une supériorité commerciale. Par exemple, Ramaxel a profité d’accords pour fournir des modules RDIMM pour serveurs à des fournisseurs chinois de DRAM et de services cloud, tandis qu’Innodisk mise sur le marché industriel et l’intelligence artificielle en périphérie.
L’IA dans le cloud a renchéri la mémoire pour tous
L’augmentation des revenus ne s’explique pas uniquement par une hausse des ventes de modules. TrendForce attribue principalement cela à la hausse des prix et à la concentration des expéditions en seconde moitié d’année. En 2024, le même marché n’avait augmenté que de 7 %.
L’année s’est divisée en deux phases. Au début de 2025, les fabricants ont accumulé de la mémoire DDR4 par crainte de tarifs douaniers ou de l’arrêt de la fabrication de cette gamme par les producteurs. Ensuite, la demande des fournisseurs de services cloud américains et chinois pour des serveurs IA, y compris ceux exécuter des agents, a dopé la consommation de DRAM pour serveurs. Cela a réduit la disponibilité de mémoire pour les PC et l’électronique grand public, tout en faisant grimper les prix.
Une tension que Revista Cloud a suivie tout au long de 2026, avec les centres de données IA tirant la mémoire, et les prix de la DRAM et du NAND continuant à grimper au troisième trimestre. Pour un fabricant de modules, un tel marché favorise ceux qui disposent de mémoire en stock lorsque les prix sont en hausse.
Kingston affirme que c’est précisément ce qu’elle a fait. Selon leur communiqué, leurs investissements dans l’approvisionnement leur ont permis de gérer les stocks tout au long de l’année et de répondre à la demande du canal lorsque le coût de la DRAM a augmenté au second semestre. « Notre capacité à anticiper les évolutions du marché, à gérer efficacement l’inventaire et à fournir des solutions fiables nous a permis de soutenir nos partenaires et clients toute l’année », explique Kristy Ernt, responsable du secteur DRAM chez Kingston.
Serveurs, industrie et DDR5
TrendForce observe également une orientation stratégique différente dans le secteur. En 2025, les fabricants de modules se sont davantage concentrés sur les marchés industriel et des serveurs d’entreprise, accelerant la migration de leurs catalogues vers la DDR5. Le rapport n’indique pas de prévision précise pour 2026.
Kingston indique qu’elle continue d’étendre son offre pour le grand public, les entreprises, l’industrie et les centres de données. Cependant, le rapport ne donne pas de chiffres précis pour ses revenus ni de répartition entre les modules pour serveurs et ordinateurs personnels. En utilisant la part de marché estimée de TrendForce appliquée à la taille totale du marché, ses ventes de modules se situeraient autour de 13 milliards de dollars, une estimation issue de cette part, et non d’un chiffre officiel publié par la société.
Questions fréquentes
Quelle est la part de marché de Kingston dans les modules DRAM ?
Selon TrendForce, elle représentait 62 % des revenus du marché mondial des modules DRAM en 2025, contre 66 % en 2024.
Quel a été le chiffre d’affaires du marché des modules DRAM en 2025 ?
Environ 21,2 milliards de dollars, en hausse de 59 % par rapport à 2024, principalement en raison de la hausse des prix de la mémoire.
Qui est le deuxième fabricant de modules DRAM ?
ADATA, avec une part de 6 % et une croissance de 82 % en 2025, selon TrendForce.
Pourquoi le prix de la DRAM a-t-il fortement augmenté en 2025 ?
La forte demande provenant des fournisseurs cloud pour des serveurs IA a absorbé une grande partie de la production, laissant moins de mémoire pour les PC et la consommation, tout en étant alimentée par la accumulation de DDR4 en début d’année.
Sources :