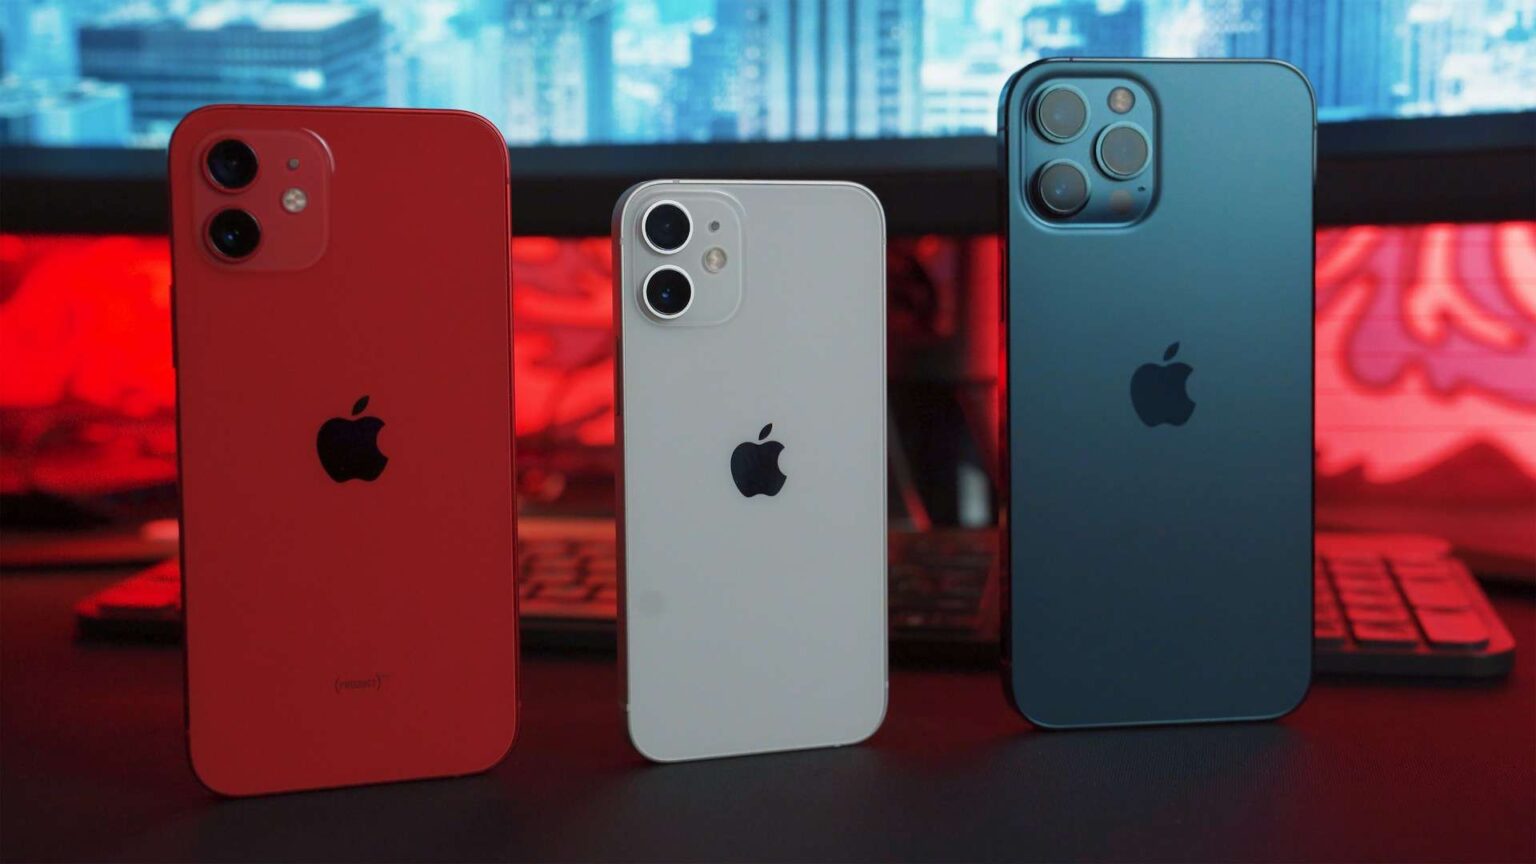
Apple a surpassé Samsung en tant que marque avec la plus grande part de marché dans le canal des opérateurs de smartphones en Europe au deuxième trimestre de 2026. Ce changement intervient dans un marché ayant connu une contraction de 8 % en glissement annuel, mais où les ventes via les opérateurs ont mieux résisté, avec une baisse de seulement 4 %, contre 11 % sur le marché libre.
Les clés du canal des opérateurs de smartphones en 30 secondes
- Apple est passée de 33 % à 37 % de part de marché parmi les opérateurs européens en un an.
- Samsung est tombée de 39 % à 34 %, perdant ainsi la première position qu’elle détenait au deuxième trimestre de 2025.
- Le canal des opérateurs a augmenté sa part de 35 % à 36 % du marché par rapport au marché libre.
- vivo a vu ses ventes augmenter de 90 % et Motorola de 27 % en glissement annuel dans ce canal.
- La pression sur les prix de la mémoire impacte particulièrement les smartphones à faible coût.
Les données proviennent du Europe Channel Share Tracker de Counterpoint Research et illustrent une évolution différente selon le canal de distribution. Alors que le marché européen de smartphones connaît une contraction générale, les opérateurs perdent moins de volume, ce qui leur confère une part relative plus importante.
Pour le secteur technologique, ce constat est important car la répartition reflète également un changement dans la composition du marché. Les opérateurs sont davantage exposés aux smartphones de gamme haut de gamme, tandis que les boutiques et distributeurs du marché libre concentrent une proportion plus importante de modèles économiques.
La crise de la mémoire modifie la répartition du marché
Le deuxième trimestre de 2026 s’est terminé avec une baisse de 8 % des ventes totales de smartphones en Europe. Cependant, cette chute n’a pas été homogène.
Les ventes via les opérateurs ont diminué de 4 % en glissement annuel, tandis que dans le marché libre, la baisse a atteint 11 %. En conséquence, la part du canal des opérateurs est passée de 35 % à 36 % entre le deuxième trimestre de 2025 et celui de 2026.
Counterpoint Research relie ce comportement à la pression subie par la gamme entrée de gamme à cause de la crise des prix de la mémoire.
Cet effet est notable puisque les smartphones économiques ont une présence plus forte dans le marché libre. Lorsque les coûts de la mémoire exercent une pression sur le prix final de ces appareils, les fabricants et distributeurs disposent de marges plus faibles pour maintenir des offres compétitives.
Les opérateurs, quant à eux, proposent une composition différente. Une partie importante de leurs ventes s’effectue via des contrats et des options de financement, facilitant la commercialisation de terminaux à prix plus élevé. Ainsi, la dégradation de la gamme économique a un impact relatif moindre sur ce canal.
Jan Stryjak, directeur associé chez Counterpoint Research, indique que les ventes de smartphones par le biais des opérateurs sont plus orientées vers les gammes haut de gamme et des marques comme Apple, Samsung et Google.
Le paradoxe dans un marché en contraction est que, même si les opérateurs vendent moins de téléphones, ils perdent moins de volume que le marché total.
Apple prend la tête devant Samsung
L’évolution d’Apple et Samsung constitue la donnée la plus remarquable du rapport.
Au deuxième trimestre de 2025, Samsung contrôlait 39 % des ventes de smartphones via les opérateurs en Europe, contre 33 % pour Apple. Un an plus tard, Apple atteint 37 %, tandis que Samsung chute à 34 %.
Ce résultat place Apple à trois points devant Samsung dans ce canal.
Il est important de dissocier cette donnée de la part totale de marché en Europe. Counterpoint mesure ici spécifiquement le canal des opérateurs, de sorte que le 37 % d’Apple ne correspond pas au pourcentage de tous les smartphones vendus en Europe.
L’évolution reflète la force d’Apple dans un canal où les appareils premium ont une présence plus importante. Elle montre aussi comment la pression sur les appareils économiques peut modifier le poids relatif des marques, même si le volume global de ventes diminue.
Samsung maintient une présence très forte parmi les opérateurs, mais sa part a chuté de cinq points de pourcentage en glissement annuel selon Counterpoint.
vivo et Motorola accélèrent dans le canal des opérateurs
Ce changement ne se limite pas à Apple et Samsung. Counterpoint identifie vivo et Motorola comme les fabricants ayant connu la croissance la plus rapide dans le canal des opérateurs au deuxième trimestre de 2026.
vivo a connu une croissance interannuelle de 90 %, tandis que Motorola a vu ses ventes augmenter de 27 %. Ces augmentations dépassent largement la tendance générale du marché, bien qu’elles partent de positions différentes de celles d’Apple ou Samsung.
Un autre changement par rapport à l’année précédente est notable. Au deuxième trimestre de 2025, Google et HONOR étaient les fabricants en forte croissance dans ce canal.
Ce mouvement souligne l’importance des accords commerciaux et du positionnement produit avec les opérateurs de télécommunications. Un fabricant peut rapidement augmenter sa présence dans ce canal en plaçant ses modèles dans les offres de certains opérateurs.
Counterpoint souligne notamment la stratégie de vivo et Motorola sur le marché européen comme un facteur clé de leur évolution.
Le marché libre dispose encore de marges de manœuvre
La tendance n’est pas nécessairement déterminée pour les prochains trimestres. Counterpoint Research prévoit que le canal des opérateurs continuera à prendre du poids face au marché libre tant que la gamme entrée de gamme restera sous pression à cause des prix de la mémoire.
Mais un facteur pourrait limiter cette dynamique : les promotions.
Le cabinet observe une augmentation constante des actions promotionnelles des distributeurs indépendants par rapport aux opérateurs. Les remises peuvent compenser partiellement la hausse des prix et stimuler de nouveau les ventes hors du canal des opérateurs.
Pour les fabricants, cette évolution implique que la distribution devient aussi stratégique que la demande elle-même. Un même smartphone peut bénéficier de conditions commerciales très différentes en fonction qu’il soit vendu avec une offre tarifaire, en financement ou directement en magasin.
Cette situation peut aussi affecter différemment les différentes gammes. Les fabricants fortement exposés aux appareils économiques sont plus vulnérables à la pression sur les composants de mémoire, tandis que les marques positionnées sur le haut de gamme bénéficient d’une situation plus protégée dans le canal des opérateurs.
Le rapport de Counterpoint n’envisage pas de reprise immédiate du marché européen. Il prévoit que les opérateurs continueront de gagner des parts si la pression sur la gamme d’entrée de gamme perdure.
Avec cette photographie du deuxième trimestre, le marché européen des smartphones apparaît plus fragile, mais aussi plus polarisé. Les opérateurs résistent mieux que le marché libre, Apple a dépassé Samsung dans ce canal, et des fabricants comme vivo et Motorola prennent de l’ampleur.
Le facteur technologique sous-jacent à ces mouvements ne concerne pas les réseaux ou les fonctionnalités, mais un composant essentiel à la fabrication des smartphones : la mémoire. Tant que ses prix continueront de peser sur les appareils économiques, la structure des ventes favorisera toujours davantage les canaux et fabricants plus exposés aux appareils haut de gamme.
Questions fréquentes
Apple vend-elle déjà plus de smartphones que Samsung en Europe ?
Counterpoint Research place Apple devant Samsung précisément dans le canal des opérateurs au deuxième trimestre de 2026. Apple atteint 37 %, contre 34 % pour Samsung.
Pourquoi les opérateurs gagnent-ils des parts de marché en Europe ?
Les ventes via les opérateurs sont davantage orientées vers les smartphones haut de gamme. La forte baisse des modèles économiques impacte davantage le marché libre, ce qui explique que les opérateurs perdent moins de volume.
Quelles marques de smartphones croissent le plus chez les opérateurs ?
Vivo a connu une croissance interannuelle de 90 %, et Motorola de 27 % durant le deuxième trimestre 2026, selon Counterpoint Research.
Quel rôle joue la crise de la mémoire ?
La pression sur les prix de la mémoire impacte principalement les smartphones économiques. Ceci pèse davantage sur le marché libre, qui a une plus forte exposition à ces appareils.